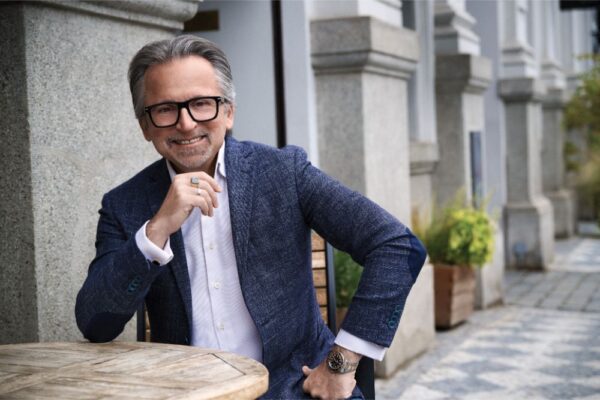
Umělá inteligence dokáže během několika vteřin navrhnout portfolio. Nezná však celý příběh člověka, jeho rodiny ani majetku. Právě proto zůstává v investování klíčová role zkušeného partnera, který rozumí souvislostem a dokáže tlumit emoce. „Když jde o peníze, lidé budou i nadále chtít člověka, u kterého si doporučení ověří,“ říká Jan Poulík, výkonný ředitel ČSOB Private Banking.
Text: Jan Stuchlík
Foto: Ondřej Pýcha
Jan Poulík
Vystudoval ekonomii, obor finance, na VŠE v Praze. Hned po promoci v roce 1996 začal pracovat v Arthur Andersen na pozici auditora. O rok později nastoupil do Patria Finance, kde začínal jako obchodník v útvaru Kapitálové trhy. V roce 1999 se posunul do pozice vedoucího obchodování s dluhopisy. V roce 2001 se stal ředitelem kapitálových trhů v ČSOB a v roce 2008 ředitelem obchodování pro klienty. Mezi lety 2013 a 2014 zastával pozici generálního ředitele Patria Finance a od roku 2014 byl ředitelem obchodování pro klienty v ČSOB. Privátní bankovnictví ČSOB řídí od roku 2023.
Titulky v novinách a na internetu v poslední době vypadají dost děsivě, namátkou eskalace obchodní války USA a Kanady či doma hrozba nekontrolovaného zadlužování státu. Měl by se tím dlouhodobý investor znepokojovat, nebo udělá lépe, když internet vypne a řekne si, že to zase přejde?
Určitě je dobré zprávy sledovat a rozumět tomu, co se děje. Dnešní prostředí je volatilní, obtížně předvídatelné a přináší řadu rizik. Právě proto by investoři měli aktuální dění probírat s poradci nebo s lidmi, kterým důvěřují. Zároveň ale nesmějí ztratit ze zřetele svůj dlouhodobý investiční plán. Ten mohou podle nových okolností upravit, neměli by jej však měnit pod vlivem každé nové titulní zprávy.
Vypadá to, že se dnes děje spousta důležitých věcí najednou. Jsou některé, které si zaslouží větší pozornost?
Podle mě vyčnívají tři dlouhodobé trendy: klimatická změna, geopolitická nestabilita a nástup umělé inteligence. Každý z nich ovlivňuje ekonomiku, podnikání i investice jiným způsobem. Investor by si proto měl ujasnit, jak se tyto změny promítají do jeho cílů, rizik a časového horizontu, a podle toho svou strategii průběžně upravovat.
Může některý z nich významně ovlivnit to, jak bychom měli přemýšlet o dlouhodobém strategickém investování?
Všechny tři. Klimatická změna ovlivní podmínky pro život i podnikání v jednotlivých regionech. Geopolitické konflikty se mohou promítat do cen a dostupnosti surovin i do fungování dodavatelských řetězců. A umělá inteligence může zásadně změnit produktivitu, pracovní trh i způsob, jakým vzniká hodnota. Některé vize dnes stále znějí jako science fiction, ale investor by je neměl ignorovat. Měl by je posuzovat střízlivě a v souvislostech.
Řešíte téma umělé inteligence s klienty?
Ano, a nejen z naší iniciativy. Klienti s nástroji umělé inteligence sami pracují a díky nim často přicházejí lépe připraveni. Ptají se, do čeho investovat a jak s majetkem dlouhodobě pracovat. Obecné principy sestavení portfolia dokážou AI modely popsat poměrně dobře. Rozhodující je však jejich převedení do konkrétní situace klienta.
Chodí za vámi klienti s tím, že se radili s AI, ta jim doporučila nějakou investici, ale vy jim ji musíte rozmlouvat, protože nedává úplně smysl?
Modely se rychle zlepšují a jejich doporučení už nebývají na první pohled špatná. Přesto mají limity. Často vycházejí především z anglosaského prostředí a méně zohledňují měnové riziko, lokální trhy, daňové souvislosti nebo celkovou strukturu majetku. Naší rolí je tato slepá místa pojmenovat. A i kdyby jednou byly modely analyticky lepší než člověk, při zásadních rozhodnutích budou klienti podle mě stále chtít zkušeného partnera, u kterého si doporučení ověří. U správy majetku totiž nejde jen o výpočet, ale také o důvěru, odpovědnost a znalost životního kontextu.
Budou hledat svého investičního influencera?
Záleží na tom, koho sledují a jakou váhu jeho slovům přikládají. Je potřeba odlišovat kvalitní odborný obsah od zábavy. Investiční influencer může téma zpřístupnit, ale nemůže nahradit individuální poradenství, zvlášť u komplexního majetku klientů privátního bankovnictví.
V čem AI modely zatím nedostatečně zohledňují rizika?
Například v roce 2025 byla jejich běžná rada, aby si investor nakoupil portfolio akciových indexů. Když se na to ale podíváte z pohledu Čecha, který má příjmy i většinu výdajů v korunách, musíte zohlednit také měnový kurz. Silný růst amerických akcií totiž nemusí automaticky znamenat stejně vysoký výnos v korunovém vyjádření. Pokud dolar vůči koruně oslabuje, může část investičního výnosu výrazně snížit. Navíc současná americká administrativa naznačuje, že slabší dolar nemusí být v dlouhodobém horizontu na překážku. A to je riziko, se kterým je třeba pracovat, pokud investujete z nedolarového prostředí.
Modely AI se rychle zlepšují a jejich doporučení už nebývají na první pohled špatná. Přesto mají limity. Často vycházejí především z anglosaského prostředí a méně zohledňují měnové riziko, lokální trhy, daňové souvislosti nebo celkovou strukturu majetku.
Když je řeč o AI, tak se vlastně bavíme hlavně o Americe. Kde se v těchto velkých trendech nachází Evropa? Opravdu ztrácí a stává se z ní skanzen, jak tvrdí někteří kritici?
V Evropě je spousta chytrých lidí a kvalitního výzkumu, ale evropské instituce a jednotlivé státy často nepostupují tak jednotně, jak to vidíme v Americe nebo Číně. Z tohoto pohledu lze říci, že Evropa zaostává, protože do technologického rozvoje směřuje méně kapitálu i pozornosti. Když se ale podíváte pod pokličku, najdete zde řadu zajímavých technologických center, firem a výzkumných týmů. V oblasti umělé inteligence však dnes hlavní soupeření probíhá především mezi Spojenými státy a Čínou. To by ale mělo trápit spíše evropské vlády a instituce než jednotlivé investory, kteří se dívají především na to, kde vznikají nejzajímavější investiční příležitosti.
Na druhou stranu riziko se snižuje i regionální diverzifikací. Takže když ze hry vypadne Evropa, kde budeme diverzifikovat?
Už teď se přesouvá pozornost na Čínu, Indii a další asijské trhy. Diverzifikace je pořád platné pravidlo. Naši klienti to dělají a my jim to radíme. Je pravda, že z pohledu procent asi Evropa hraje menší roli než před nějakými deseti lety a váha se bude spíše přesouvat směrem do Ameriky. Posilovat určitě bude i Asie, která dynamicky roste. Pak je ale třeba vzít v úvahu, že je rozdíl mezi evropskou ekonomikou a evropskými akciemi.
V čem?
Evropské firmy, jejichž akcie se v Evropě obchodují, mají spoustu investic po celém světě. Takže když si koupíte evropské akcie, máte v nich i kus Ameriky nebo Asie. Může se proto stát, že evropské akcie budou slušně růst, i když se evropské ekonomice nebude úplně dařit. Na druhou stranu jsou i v Evropě zajímavé obory a příležitosti, které vyvažují problémy automobilového průmyslu. Mezi ně patří polovodičový průmysl, energetika, ochrana vody. V Evropě jsou zajímavé firmy, do kterých stojí za to investovat.
Fungují z pohledu ochrany hodnoty majetku ještě pořád nemovitosti jako kotva portfolia?
Stoprocentně. Konzervativní část portfolia by měla být složená z dluhopisů, především státních, a své místo tam mají i nemovitosti. V Česku ovšem v portfoliích vidíme mnohem větší váhu nemovitostí než jinde ve světě, nebo než by jim přisuzovala teorie investování. Češi se prostě rodí s cihlou v břiše. Přikládám to zkušenosti, kterou jsme tady za desetiletí měli, kdy navzdory různým režimům to byly nemovitosti, které si rodiny předávaly z generace na generaci a které fungovaly jako uchovatel hodnoty. K tomu se přidává příběh posledních deseti až dvaceti let, kdy ceny nemovitostí i přes určitá zaškobrtnutí výrazně rostou.
Proč máme takovou důvěru v nemovitosti, místo abychom více investovali na finančních trzích?
Je to kombinace historické zkušenosti, finančního vzdělání a způsobu, jakým riziko vnímáme. U finančních aktiv vidíte cenu každý den, někdy každou minutu, a pokles je okamžitě patrný. To může vyvolávat nejistotu a svádět k unáhleným rozhodnutím. U bytu si jeho hodnotu denně nepřepočítáváte, a proto působí stabilněji, i když se jeho tržní cena samozřejmě také mění. Nemovitost tak investorům často poskytuje větší psychologický komfort než srovnatelně dlouhodobá finanční investice.
Mění se nějak vnímání nemovitostí jako investičního aktiva u bohatých a ultrabohatých lidí?
V letech 2024 a 2025 jsme v portfoliích viděli nejsilnější impuls. Když někomu přibývaly peníze, šel do nemovitostí. Někdo dokonce redukoval finanční portfolia a investoval do realit. V roce 2026 se tento trend hodně zpomalil. Ne že by to znamenalo pokles českého trhu s nemovitostmi, spíše zpomalení tempa růstu. Může jít o určitou normalizaci, protože v posledních třech letech ceny zejména rezidenčních nemovitostí rostly až neudržitelným tempem.
U poptávky po nemovitostech v zahraničí to platí také?
Zahraniční nemovitosti jsou specifickou kategorií a zájem o ně výrazně ovlivňuje geopolitika. Klienti často uvažují o takzvaném plánu B. Chtějí mít část prostředků v jiné jurisdikci a někdy také místo, kam by se v případě potřeby mohli přesunout. Preference jednotlivých zemí se proto mohou rychle měnit podle bezpečnostní situace, právního prostředí i kvality života. Dlouhodobě se mezi vyhledávanými destinacemi objevují například Španělsko nebo Kanada.
Když se mluví o předávání majetku na další generace, skloňuje se výrazně téma přechodu velkého objemu majetku na dědičky. Roste podíl žen mezi vašimi klienty?
Takových klientek přibývá. Zkušenost nám ukazuje, že při správě majetku nerozhoduje pohlaví, ale osobní zkušenost, vztah k riziku a ochota nechat si poradit. Nová generace dědiců a dědiček často přichází s jiným pohledem na investování než zakladatelé firem. Bývá otevřenější diskuzi, více se zajímá o smysl investic a dokáže přijmout i dynamičtější strategii, pokud rozumí jejím rizikům a dlouhodobému cíli.
Řeší české bohaté rodiny téma mezigeneračního předávání majetku intenzivně?
Řeší ho velmi aktivně a jeho význam dál poroste. Mnoho dnešních zakladatelů začalo podnikat v 90. letech a nyní se dostává do fáze, kdy musí rozhodnout, komu a jak firmu či majetek předat. Nejde přitom jen o dědictví. Důležité je včas nastavit vlastnické a majetkové struktury, pravidla správy i odpovědnosti jednotlivých členů rodiny. Dobře připravené řešení snižuje riziko, že po neočekávané události nebude jasné, kdo majetek spravuje a kdo přijímá klíčová rozhodnutí. Naší rolí je toto téma s klienty otevírat včas a přinášet jim zkušenosti z obdobných situací.
Promítá se mezigenerační transfer majetku i do investičních strategií?
V minulosti mnoho lidí spojovalo investiční horizont s vlastním životem a mělo pocit, že další generaci musí předat především hotovost. Dnes stále více klientů chápe, že kvalitně sestavené portfolio může mít prakticky neomezený horizont. Lze je předat jako fungující celek, s jasnou strategií a pravidly, což může dědicům správu majetku výrazně usnadnit.