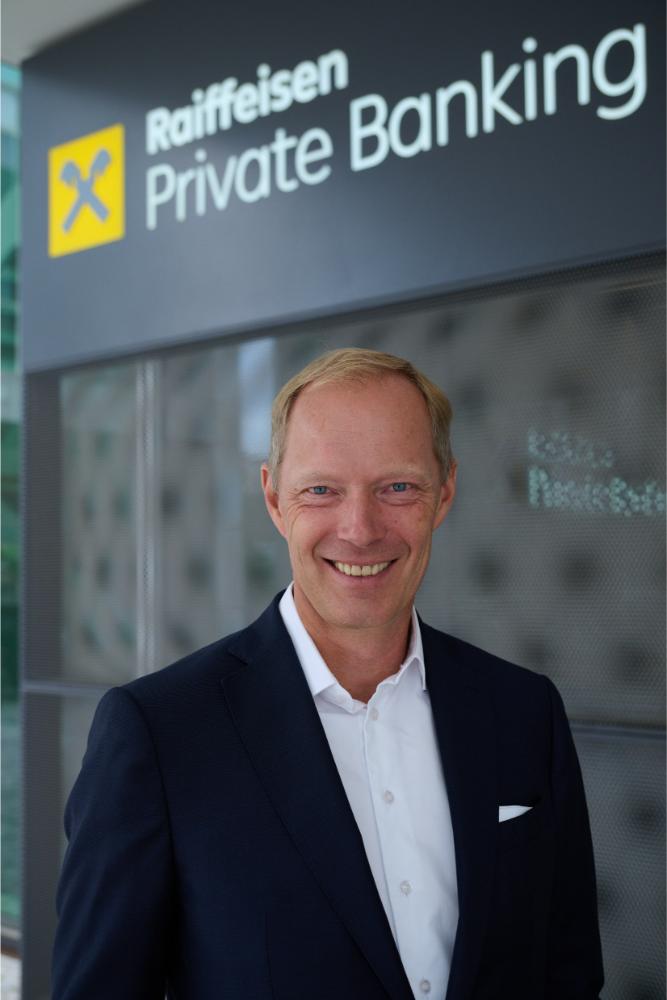
I v době geopolitických změn, nových technologií či ekonomických výkyvů se s financemi klientů musí pracovat s trpělivostí a strategicky. „Privátní bankéři se snaží klienty vzdělávat tak, aby přestali neefektivně držet hotovost a nebáli se moderních nástrojů, jako je private equity nebo využívání AI pro analýzu rizik,“ říká Jiří Zelinka, ředitel Raiffeisen Private Banking.
Text: Věra Tůmová
Foto: Ondřej Pýcha
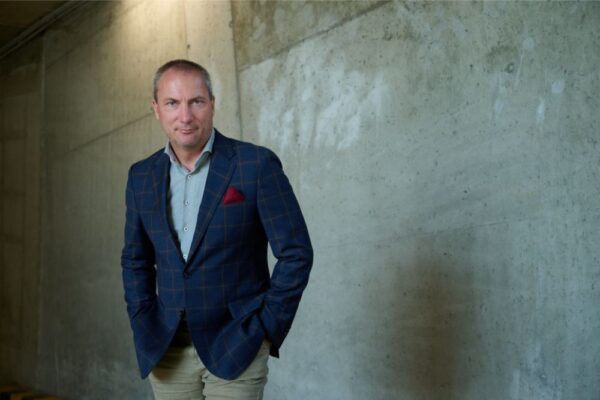
V oblasti bankovnictví a finančních trhů se pohybuje více než 25 let. Před příchodem do Raiffeisenbank působil ve středoevropském týmu největší švýcarské banky UBS v Curychu. Dříve řídil prémiové a privátní bankovnictví v České spořitelně, kam přišel z britské HSBC. Privátní bankovnictví Raiffeisenbank řídí od roku 2019.
Jiří Zelinka
Privátní bankovnictví dnes více než dřív ovlivňuje i geopolitika, počasí, nevypočitatelnost amerického prezidenta či nové třídy aktiv. Jaké z těchto faktorů mají největší vliv?
Tyto faktory ovlivňují především finanční trhy, na kterých investujeme peníze klientů. Zásadní je ale to množství situací s dopadem na trhy. Začalo to covidem, následovala ukrajinská válka, energetická krize a růst inflace. Klienti, kteří se rozhodli investovat, zjistili, že tyto vlivy jsou dočasné, a pokud budou trpěliví a zainvestovaní, ponese jim to ovoce. Bohatí tak na velké inflaci ještě víc bohatli. Takže i když se ve světě děje spousta věcí, privátní bankovnictví se nemění. Jde o strategickou alokaci a trpělivost.
Sdílí tyto hodnoty klienti napříč generacemi?
Překvapující jsou trendy, které vidíme u dětí našich klientů. Nemají špatné zkušenosti a bez problémů využívají online obchodní platformy, kde se obchoduje spekulativním způsobem včetně kryptoměn a opcí. Od velké finanční krize v roce 2008 totiž trhy rostly, a mladí tak nezažili víceleté propady. Významný je i růst umělé inteligence (AI), který dominantně ovlivňuje trhy, skupinu sedmi největších technologických akcií Magnificent 7 i klienty. Ti si vytvářejí i vlastní agenty pro obchodování, kterým dají rámec, a agent obchoduje za ně.
Co dnes tvoří nejčastější složku portfolia vašich klientů?
Dluhopisy tvoří podstatnou část, protože Češi jsou konzervativnější. Naše strategie začínají sice na 15 procentech akcií, pokračují přes 30 procent až k nejdynamičtější strategii se 60 procenty akcií, typické portfolio však tvoří 60 procent dluhopisů a 40 procent akcií. Nemovitosti si klienti často řeší sami a někdy si z toho udělají i byznys. Z hlediska rizikovosti jsou nejkonzervativnější státní dluhopisy, pak nemovitosti, akcie a na vrcholu stojí komodity, kryptoměny a private equity, což jsou neveřejně obchodované, dynamicky rostoucí společnosti. V této oblasti jsme aktivní i my sami, protože přinášejí v dlouhodobém horizontu nejvyšší výnosy.
Pomáháte klientům private equity fondy vytvářet?
Ano. Začali jsme před šesti lety s lokálními partnery jako Genesis Capital nebo Arx Equity Partners. Letos jsme otevřeli další fond zaměřený na globální private equity, který investuje do největších správců na světě. Jsou to dlouhodobé investice na deset a více let, které umí přinést výnos mezi 15 až 25 procenty ročně. Klíčová je u nich ale diverzifikace a že fondy nekupují jen jednu firmu. Například náš první fond investoval do Genesis Capital, který měl v té době jedenáct investic na českém trhu.
Co bylo hlavním impulzem pro založení vašeho fondu na private equity?
Chtěli jsme českým investorům přinést do Česka to, co je běžné ve Švýcarsku. Dříve museli za segmentem private equity chodit do zahraničních bank. Náš cíl byl nabídnout tyto největší světové příležitosti i včeském fondu, v korunách a domácím prostředí. Je to i praktické, protože pro rodinu je jednodušší spravovat majetek v čitelné struktuře u nás než řešit dědictví a převody v zahraničí.
Přesto se prý zvyšuje zájem o účty v zahraničí jako o určitou pojistku pro případ ohrožení země. Vnímáte to taky?
Ano, v určitých obdobích jsme zaznamenali i takovéto vlny zájmu. V roce 2022, když začala válka na Ukrajině, se trend vracení peněz do Česka, který paradoxně způsobil covid, zastavil. Lidé chtěli mít zase i určitou pojistku v cizině. My kvůli tomu spolupracujeme se sesterskou bankou ve Vídni, Kathrein Privatbank. Nicméně u starších klientů razíme heslo keep it simple, tedy nekomplikujte to rodině, ať pak nemusí létat po světě a dohledávat majetek v různých zemích.
Jaký podíl by měly mít nemovitosti v portfoliu v této nejisté době?
V portfoliu by mělo být nemovitostí jen tolik, aby to klienty organizačně neničilo. Každá nemovitost je totiž starost. Máme klienty, kteří prodali firmu a nakoupili si nemovitosti k pronájmu. Pak ale zjistili, co je s tím starostí ohledně financování, bank, úřadů či památkářů, a následně zjistili, že mají výnos 4 až 5 procent, což není o moc víc než u diverzifikovaného portfolia, je to ale portfolio starostí. Radíme proto, aby měli nemovitosti jen pro rodinu a zbytek peněz nechali pracovat na finančních trzích. U movitých lidí, kde majetek slouží i dalším generacím, by tak nemovitosti neměly v portfoliu přesáhnout 20 procent, pokud není klient realitní expert.
Jako řešení pro největší klienty vytváříme individuální rodinné investiční fondy a strategie na míru. Je to efektivní, děti se v investičním výboru učí s penězi pracovat a rozumět fundamentům trhu.
Kde tito movití lidé investují, zůstávají v Česku?
Pro rodinu a zábavu často investují po celém světě. Pro byznys to je ale spíš v Česku, protože chtějí vidět svou fyzickou stopu a něco, co po nich zůstane. Zaznamenali jsme i nákup statků a historických objektů. Je to ale vždy o emoci a o tom, čím se rodina zabývá a zda má třeba ráda koně. Trofejní nemovitosti jsou jinak docela stabilní trend a lidé je kupují, protože jsou pro ně na rozdíl od finančních trhů fyzicky uchopitelné.
Je to ale dobré i pro dlouhodobou správu rodinného majetku?
Tím si nejsem jistý. Představte si, že zdědíte zámeček plný uměleckých děl, o který se musíte starat. My jako jednodušší řešení pro největší klienty vytváříme individuální rodinné investiční fondy a strategie na míru. Je to efektivní, děti se v investičním výboru učí s penězi pracovat a rozumět fundamentům trhu. Pokud se něco stane se zakladatelem, správa majetku plynule pokračuje. A právě tento model rodinných fondů je běžný v zahraničí a je ideální pro dlouhodobou stabilitu a vysoké výnosy, třeba právě v kombinaci s private equity. Je to navíc vysoce efektivní nástroj pro správu peněz, který může doplňovat nebo nahrazovat jiné struktury, jako jsou svěřenské fondy nebo holdingy. My takto řešíme i složité disciplíny, jako je správa dluhopisů nebo měnové zajištění, což pro individuálního investora není vůbec jednoduché.
Do jaké míry se změnilo, jak klienti vnímají nemovitosti v portfoliu?
Nejvýraznější je, že opadl obrovský apetit ohledně rezidenčního bydlení. Lidé si už umí spočítat, jestli se jim to vyplatí. Ostatně, když se na to zeptáte AI, udělá vám velmi sofistikovaný rozbor výnosnosti. Sami pak vidí, že při dnešních cenách a úrocích hypoték není pronájem žádný super zázrak a že celá spekulace stojí jen na tom, jestli cena nemovitosti dál poroste. Vidí i to, jak všichni byli uchváceni zdvojnásobením cen nemovitostí za jedenáct let, ale přitom akciový index S&P 500 od roku 2008 vzrostl šestinásobně.
Když už klienti přijdou s tím, že chtějí investovat do nemovitostí, pomůžete jim?
Většinou jim radíme, aby do nemovitostí nedávali vlastní hotovost. Pokud mají u nás portfolio ve výši 100 milionů korun, můžeme jim oproti němu půjčit 50 milionů formou lombardního úvěru. To je výhodné u nákupu nemovitostí v zahraničí, kde je hypotéka složitá. Je velmi pravděpodobné, že jejich investiční portfolio vydělá víc, než kolik nám zaplatí na úrocích z úvěru. Zájem je teď o Španělsko nebo Dubaj, kde klienti kupují reality pro kombinaci vlastního bydlení a pronájmu. Vidíme i aktivitu v malém developmentu, kde ale klienti do projektů dávají často zbytečně drahé technologie, a kupující to pak vůbec neocení.
O boomu umělé inteligence jsme už mluvili. Jak se využívá v privátním bankovnictví?
Používá se jen interně a pomáhá bankéřům při přípravě na schůzky a při analýze dat. Máme bezpečný uzavřený systém, kam můžeme vkládat i klientská data, aniž by unikla do veřejného prostoru, což je základ bankovnictví. A AI dokáže tyto interní informace skvěle vyhodnocovat. Pro klienty zase může sloužit jako nástroj pro audit investičních nabídek. Když jim někdo nabízí tutovku v podobě lokálních dluhopisů nebo nových fondů na development, mohou dát parametry do AI a ta umí vytáhnout data z celého trhu a upozornit na rizika, která prodejce zamlčel. Klientovi odpoví, že je to vysoce rizikové a že tam má dát jen 1 až 2 procenta portfolia. Do deseti let tak nebudou s bankéři vůbec řešit, kam investovat, protože si to zanalyzují sami pomocí AI.
Nebojíte se zneužití informací?
V uzavřeném systému banky jsou data v bezpečí a u klientů záleží, co AI řeknou. I obecný dotaz na ideální portfolio pro milion dolarů už dnes AI zodpoví velmi dobře, a dokonce doporučí, které subjekty pro investování jsou dobré. V tomto kontextu mám radost, že jsme už potřetí získali ocenění od Euromoney, tentokrát jako Best International Private Bank in CZ, právě za naši aktivitu v private equity a individuálních fondech pro top klienty.
Je v privátním bankovnictví ještě nějaký nevyužitý potenciál?
Největší potenciál je v investování klientů. Šest největších českých privátních bank spravuje asi 800 miliard korun. Z toho je investováno jen asi 60 procent, tedy necelého půl bilionu. To znamená, že obrovské množství peněz stále leží na termínovaných vkladech. Klienti s námi každý měsíc vyjednávají o úrocích, ale nechtějí investovat. Přitom za posledních sedm let kdokoli držel hotovost, významně ztratil na hodnotě peněz oproti těm, kteří měli naše standardní balancované portfolio a vydělali v průměru 7,7 procenta ročně.